Insights Q3 2026

Q3 2026 Informe de inversión en startups

Insights Q3 2026

  • Récord de volumen con menos operaciones. El ecosistema suma 3.827 M€ (+49%) hasta septiembre y ya supera todo el ejercicio 2025 (3.132 M€), pero cierra 274 operaciones (–5%).
  • Las megarrondas explican el crecimiento. Dieciséis rondas de 50 M€ o más concentran 2.560 M€, dos de cada tres euros invertidos (67%), y duplican su volumen (+113%).
  • El mercado de base sigue en normalización bajista. Sin megarrondas, la inversión retrocede un 8%, hasta 1.267 M€ en 258 operaciones (–7%), y la mediana se queda plana en 2,0 M€.
  • Multiverse Computing firma la mayor ronda de la historia del ecosistema. Sus 500 M€ superan cualquier operación registrada desde 2019 y suponen por sí solos el 13% del capital del año.
  • Las fases se polarizan. El Seed crece un 22% (104 operaciones) y el Growth un 33%, mientras la Serie C cae un 35%: ya hay más megarrondas (16) que Series C (15).
  • Barcelona y Madrid, en empate técnico. Barcelona suma 1.175 M€ (+14%) y Madrid 1.153 M€ (+37%): apenas 22 M€ de diferencia. El Resto de España capta490 M€ (+123%), impulsado por Multiverse (San Sebastián), PLD Space (Elche) e iPronics (Valencia).
  • Los exits siguen a la baja. Treinta desinversiones (–35%). La más destacada Marosa, adquirida por Wolters Kluwer por 112 M€.
Actividad


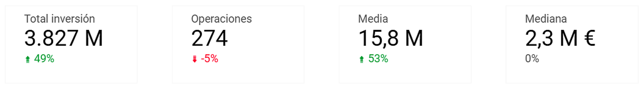
Los nueve primeros meses de 2026 se saldan con 3.827 M€ (+49%) en 274 operaciones (–5%). El volumen ya supera en un 22% el cierre completo de 2025 (3.132 M€) con un trimestre por delante. Pero el titular esconde una divergencia: se invierte mucho más dinero en menos operaciones. El ecosistema no está ganando actividad; está ganando tamaño en la parte alta.

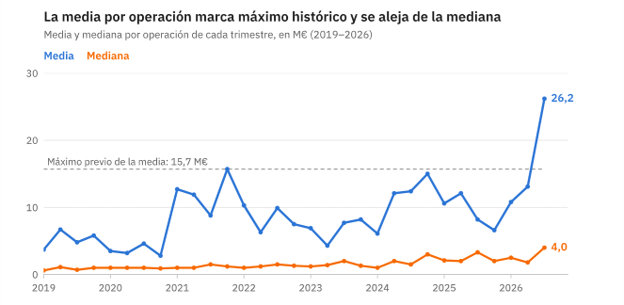
El cruce media / mediana lo confirma. La media se dispara un 53% hasta 15,8 M€, mientras la mediana no se mueve (2,3 M€, 0%). La operación típica sigue en el entorno de los 2 M€, igual que hace un año. La media ya multiplica por siete a la mediana (6,9 veces, frente a 4,5 veces hace un año y 5,8 veces en el primer semestre).

Caben dos lecturas. La optimista: el ecosistema demuestra capacidad para atraer rondas de un tamaño inédito, señal de compañías más maduras. La prudente: el volumen depende de un grupo muy reducido de operaciones y no se traslada al tejido general. Ambas son ciertas a la vez, y la segunda pesa más para medir la salud del mercado: un año fuerte en volumen y plano en actividad es un año concentrado, no expansivo.
Megarrondas


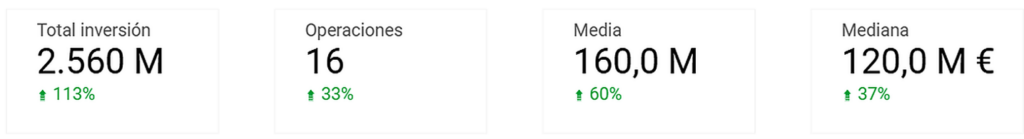
Dieciséis operaciones alcanzan o superan los 50 M€ y concentran 2.560 M€, el 67% de todo el capital del año. En el primer semestre eran once y pesaban el 58%. El tercer trimestre añade cinco más: Multiverse Computing (500 M€), Open Cosmos (300 M€), Fever (217 M€), HappyRobot (130 M€) e iPronics (108 M€). El resto lo completan PLD Space (288 M€), Twinco (165 M€), Factorial (129 M€), Preply (128 M€), EOS-X Space (120 M€), Xoople (115 M€), Citibox (100 M€), ONA Therapeutics (74,2 M€), Theker Robotics (74 M€), Universal DX (62 M€) y Attypics Photonics (50 M€).

La aritmética del crecimiento es inequívoca. La inversión total sube unos 1.260 M€ frente a 2025; las megarrondas, unos 1.360 M€. Es decir, las grandes rondas explican más del 100% del avance, y el resto del mercado resta. Solo Multiverse y Open Cosmos suman 800 M€: sin esas dos operaciones, el crecimiento interanual quedaría en torno al +18%, lejos del +49% del titular.

La concentración también se intensifica dentro del propio segmento. Las tres mayores rondas (Multiverse, Open Cosmos y PLD Space) reúnen 1.088 M€, el 28% de toda la inversión del país. La mediana del segmento sube un 37%, hasta 120 M€, y la media un 60%, hasta 160 M€: las grandes rondas no solo son más, sino mucho mayores. La de Multiverse se convierte en la mayor de la serie histórica, por encima de Clikalia (460 M€, 2021). La lectura central del periodo es de dependencia: el ecosistema ha demostrado que puede cerrar rondas de tamaño europeo, pero su cifra anual depende hoy de que esas rondas se repitan.

Actividad sin megarrondas


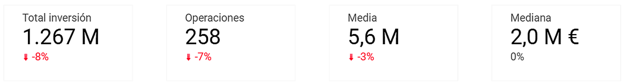
Excluidas las dieciséis megarrondas, el mercado de fondo se queda en 1.267 M€ (–8%) repartidos en 258 operaciones (–7%). Frente al +49% del titular, el tejido inversor de base retrocede en volumen y en actividad: sin las grandes rondas, el año iría unos 110 M€ por detrás de 2025. La brecha entre ambos retratos, agregado disparado y base a la baja, es la medida exacta de lo que sostienen las megarrondas.

El matiz respecto al semestre es relevante. En junio, la base perdía volumen (–9%) pero ganaba operaciones (+3%). En septiembre pierde ambas cosas. El tercer trimestre no ha aportado tracción adicional al mercado ordinario: el verano ha sido un trimestre de grandes operaciones, no de actividad generalizada.

La media (5,6 M€, –3%) y la mediana (2,0 M€, 0%) se mantienen prácticamente planas. El ticket habitual no se deteriora, pero tampoco mejora: en junio, la mediana del mercado de base crecía un 25%, y ese impulso se ha agotado en el tercer trimestre. Lo que falta no es tamaño de ronda, sino masa de operaciones.

Por eso, la imagen sin megarrondas es la que mejor describe la realidad del ecosistema: un mercado estabilizado en ticket, selectivo en número y todavía sin recuperación estructural. El crecimiento de 2026 no es de base; es extraordinario y concentrado.

Evolución temporal del ecosistema


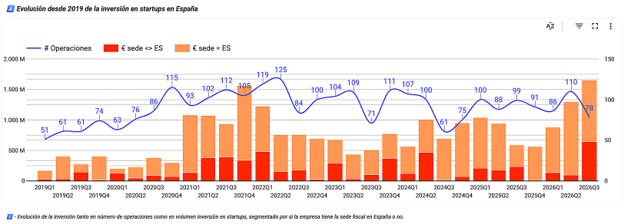
La serie trimestral dibuja dos curvas que se separan. En volumen, el tercer trimestre de 2026 es el mayor de toda la serie desde 2019, por encima incluso del cuarto trimestre de 2021. En actividad, el mismo trimestre registra 78 operaciones, el dato más bajo desde finales de 2024.

En acumulado, las 274 operaciones de enero a septiembre quedan por debajo de 2025 (287), 2023 (284), 2022 (328) y 2021 (307); solo 2024 (268) registra menos. En volumen, en cambio, 2026 ya supera el cierre anual de 2025 y, a falta del cuarto trimestre, se perfila como el mejor año desde 2021. El ecosistema se sitúa así en una posición inédita: volumen de ciclo alto con actividad de ciclo bajo.


La evolución del ticket explica el fenómeno. La media trimestral salta a 26,2 M€ en el tercer trimestre, máximo de la serie, y la mediana sube a 4,0 M€, también un registro. Entre 2019 y 2022 la mediana trimestral se movía en torno a 1,0 M€ (0,6–1,5 M€); desde 2025, en 1,8–3,3 M€. Hay, por tanto, una normalización al alza del ticket típico, coherente con un ecosistema más maduro y con valoraciones más altas. Pero el salto de este trimestre responde sobre todo a la composición: pocas operaciones y muy grandes. Conviene leerlo como un pico, no como el nuevo nivel de referencia.

Inversión por fases

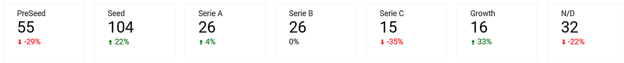
El Seed se consolida como el epicentro del ecosistema: 104 operaciones (+22%), el 38% del total. El PreSeed, en cambio, cae un 29% hasta 55. Juntas suman 159 operaciones, el 58% del total, frente a dos de cada tres en el semestre.

En las fases de escalado, el tercer trimestre trae una buena noticia y una mala. La buena: la Serie A pasa de 15 a 26 operaciones en tres meses (+4% interanual) y la Serie B se recupera hasta el nivel del año anterior (0%, frente al –24% de junio). La mala: la Serie C se hunde un 35%, hasta 15 operaciones, y ya hay más rondas Growth (16) que Series C, cuando hace un año la relación era de 12 frente a 23.

La lectura de fondo es la de un funnel polarizado: muchas rondas semilla, un puñado de rondas gigantes y un hueco en el tramo intermedio-alto. Esa franja es la que suele cubrir capital internacional especializado en growth temprano, y es donde el ecosistema muestra hoy su mayor fragilidad. Sobre el Growth (+33%) conviene recordar que son las mismas 16 megarrondas ya analizadas: cuatro operaciones más bastan para mover la variación.

Nota metodológica, Rangos: PreSeed hasta 1 M€; Seed 1–5 M€; Serie A 5–10 M€; Serie B 10–20 M€; Serie C 20–50 M€; Growth por encima de 50 M€.

Inversión por origen de fondos


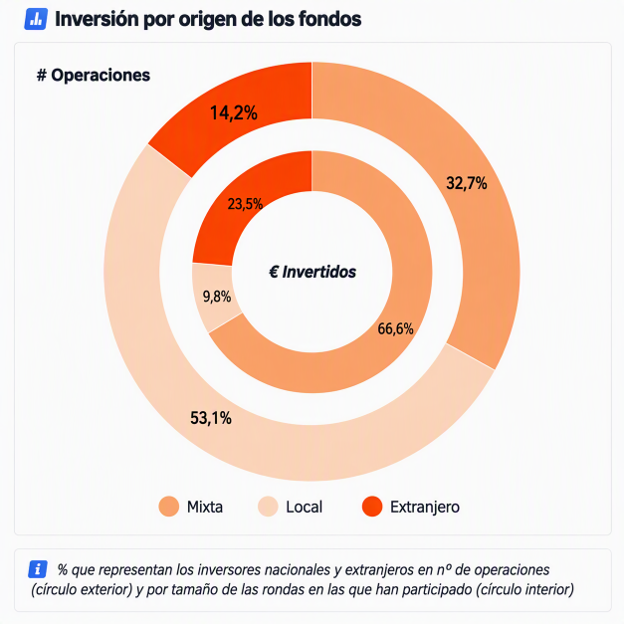
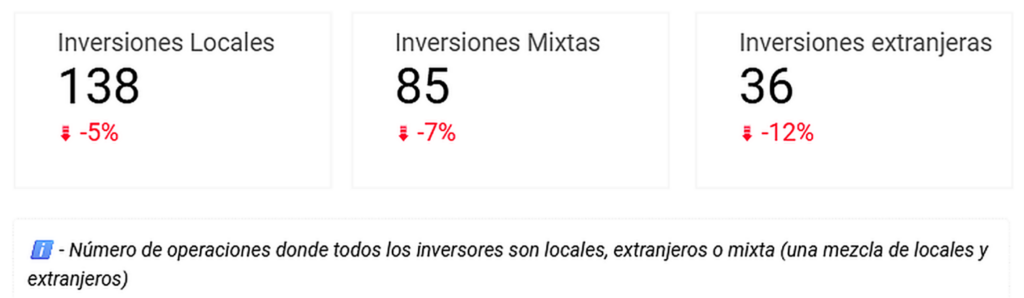
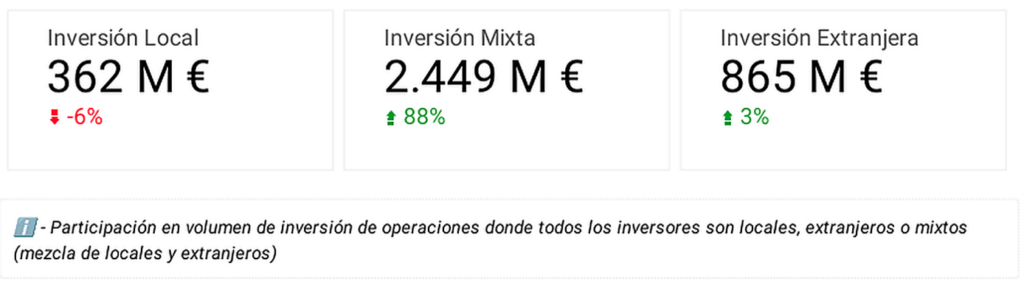
La coinversión mixta, que combina capital local e internacional, vuelve a ser la gran protagonista en volumen. Con 85 operaciones (–7%) acapara 2.449 M€, dos de cada tres euros, y casi duplica su cifra (+88%). La inversión puramente local ofrece el retrato inverso: lidera en actividad con 138 operaciones, más de la mitad del total, pero apenas aporta 362 M€ (–6%), un 10% del capital. Es el dinero del ticket pequeño, y su tono plano explica buena parte de la atonía del mercado de base.

La inversión puramente extranjera merece una lectura propia. Cierra un 12% menos de operaciones (36) pero mantiene su capital (865 M€, +3%). Los fondos internacionales que entran en solitario son más selectivos y apuestan más fuerte por compañía. En conjunto, 121 operaciones, el 47% de las de origen conocido, cuentan con algún inversor extranjero.

Los inversores internacionales, en solitario o en coinversión, están presentes en casi la mitad de las operaciones. El dinero local construye la base del ecosistema; el internacional es casi condición necesaria para cerrar las grandes rondas. La contrapartida es evidente: el tamaño de los años buenos depende en buena medida de decisiones de inversión tomadas fuera de España.

Inversores más activos


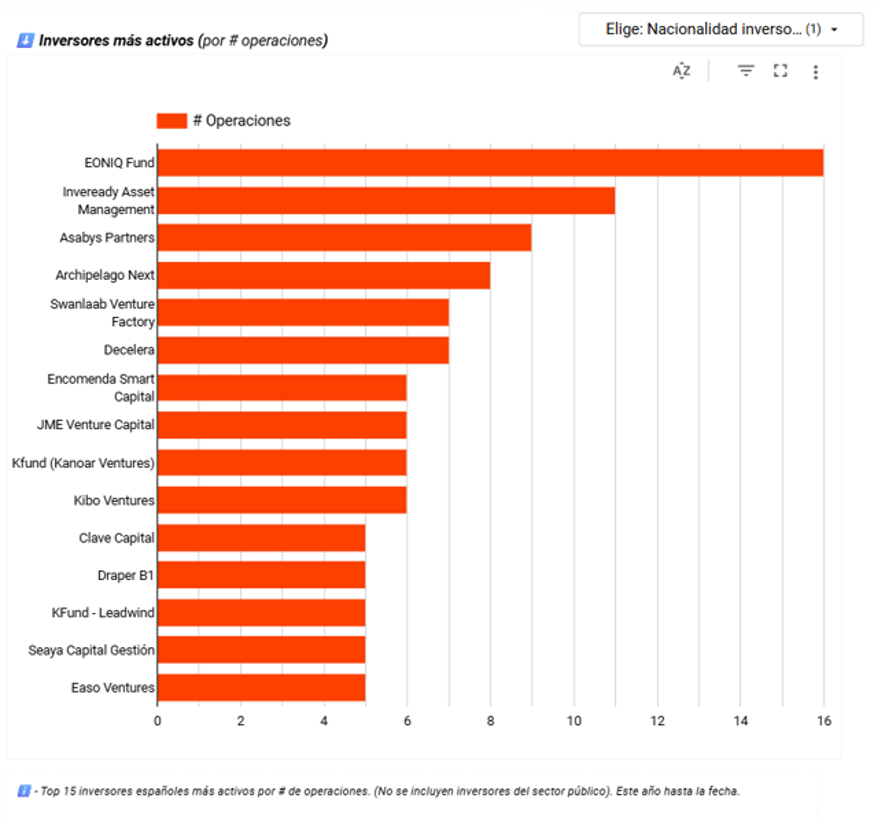
Nacionales (por nº de operaciones, excluido sector público). EONIQ Fund se destaca como el inversor más activo del año, con 16 operaciones, tras sumar once en el tercer trimestre. Le siguen Inveready Asset Management (11), Asabys Partners (9) y Archipelago Next (8). A continuación, Swanlaab Venture Factory y Decelera (7 cada uno), y un grupo con 6: Encomenda Smart Capital, JME Venture Capital, Kfund (Kanoar Ventures) y Kibo Ventures. Cierran el Top 15, con 5 operaciones, Clave Capital, Draper B1, KFund – Leadwind, Seaya Capital Gestión y Easo Ventures.

El patrón es claro. Los más activos son gestoras de fases tempranas, con tickets reducidos y carteras amplias: alimentan el Seed, que es la fase que crece. La irrupción de EONIQ (Sevilla) y la presencia de Archipelago Next (Las Palmas), Decelera (Menorca) o Easo Ventures (San Sebastián) confirman que el capital semilla se descentraliza de las grandes capitales.


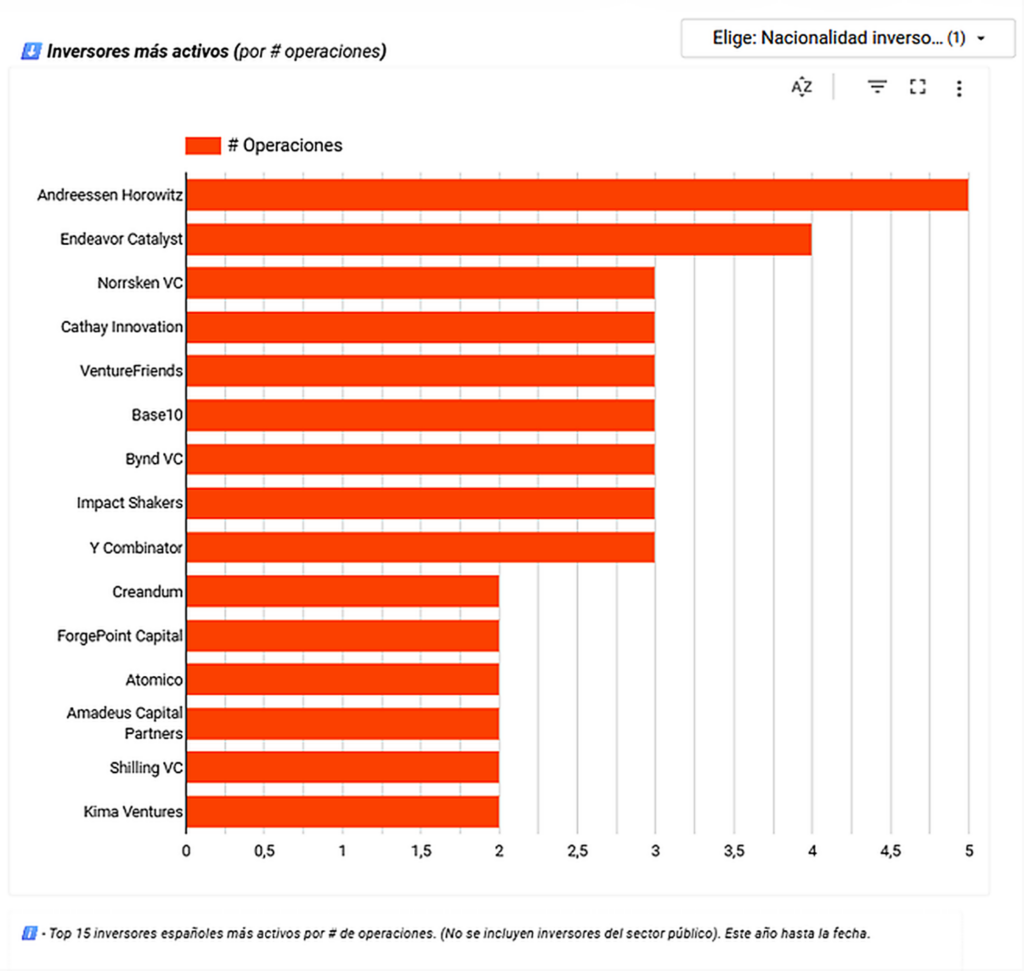
Internacionales (por nº de operaciones). Andreessen Horowitz (a16z) repite como el inversor foráneo más activo, con 5 operaciones (4 en junio. Le sigue Endeavor Catalyst, que pasa de 1 a 4 operaciones en el trimestre, y un amplio grupo con 3: Norrsken VC, Cathay Innovation, VentureFriends, Base10, Bynd VC, Impact Shakers y Y Combinator. Completan el Top 15, con 2 operaciones, Creandum, ForgePoint Capital, Atomico, Amadeus Capital Partners, Shilling VC y Kima Ventures.

El patrón internacional es el opuesto al nacional. Ningún fondo extranjero supera las cinco operaciones, frente a las 16 del líder local: el capital internacional es amplio pero fragmentado, con muchos fondos que entran de forma puntual y pocos que actúen como ancla recurrente. Conviven grandes nombres estadounidenses (a16z, Y Combinator, Base10), gestoras europeas de referencia (Atomico, Creandum, Norrsken, Cathay Innovation) y fondos especializados. Endeavor Catalyst es el único que acelera con claridad en el trimestre, coherente con el auge de las rondas de escalado. Con 121 operaciones con algún inversor extranjero, el capital internacional está presente en casi la mitad del mercado, pero su compromiso por fondo es limitado. En el histórico, Estados Unidos (688 operaciones), Reino Unido (346), Francia (170) y Alemania (154) son los países que más invierten en startups españolas.


Sectores con mayor actividad


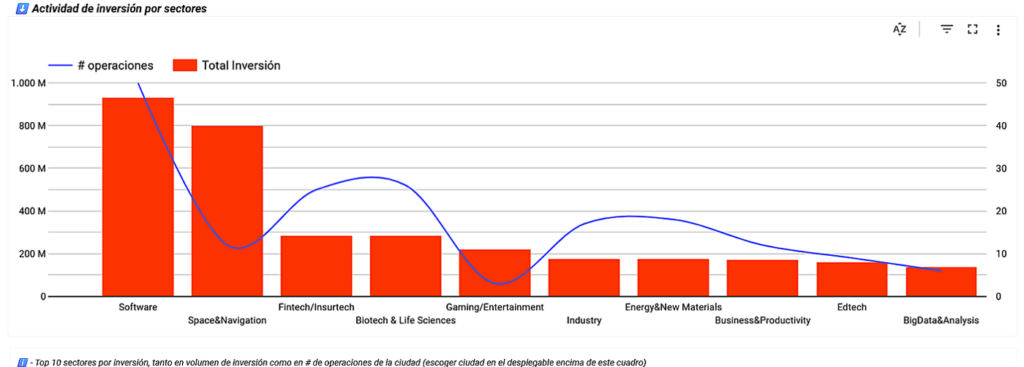
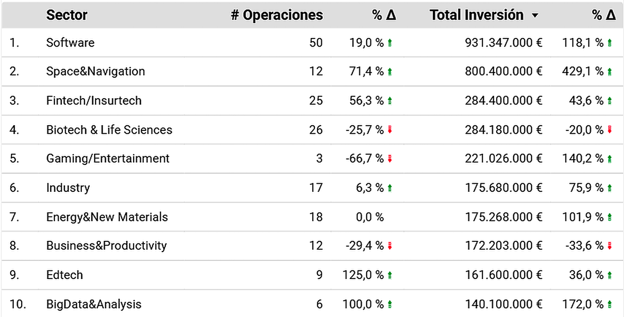
El podio agregado lo ocupan Software (931 M€), Space&Navigation (800 M€) y Fintech/Insurtech (284 M€), con Biotech prácticamente empatado. Pero buena parte de ese volumen responde a operaciones singulares. Space&Navigation, con solo 12 operaciones, construye su cifra sobre tres rondas: Open Cosmos, PLD Space y EOS-X Space. En Gaming/Entertainment, la ronda de Fever es prácticamente todo el sector, y el patrón se repite en BigData (Xoople), Edtech (Preply) y Business&Productivity (Factorial).

Software es un caso mixto. Lidera en volumen por tres megarrondas que suman 738 M€, pero también es el sector con más actividad recurrente: 50 operaciones (+19%). Le siguen en número Biotech (26), Fintech (25), Energy (18) e Industry (17). Biotech es el único gran vertical que retrocede en ambas métricas, un aviso para un sector intensivo en capital y con ciclos largos.

Energy&New Materials es el vertical cuya fortaleza es más genuina: duplica su volumen (+102%), hasta 175 M€ en 18 operaciones, sin ninguna ronda de 50 M€ o más. Fintech (+56% en operaciones), Edtech (+125%) y BigData (+100%) ganan actividad, mientras Business&Productivity y Gaming la pierden. El brillo espacial, en cambio, responde a tres compañías singulares y no a una pujanza generalizada del sector.

Distribución geográfica de la inversión


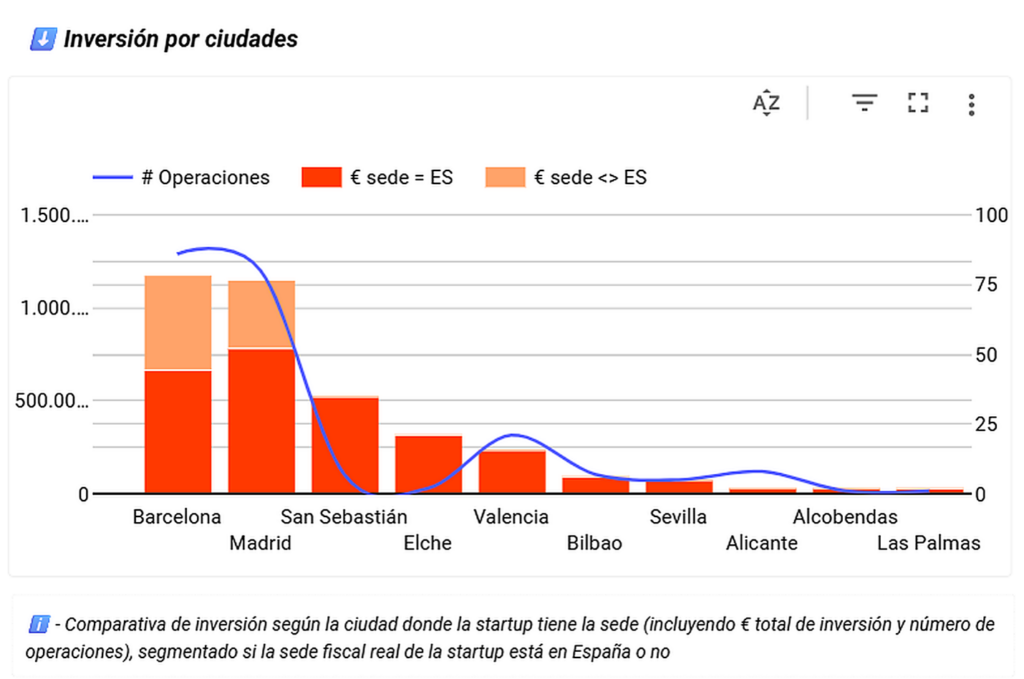
Barcelona y Madrid llegan a septiembre en empate técnico. Barcelona suma 1.175 M€ (+14%) y Madrid, 1.153 M€ (+37%): apenas 22 M€ de diferencia. La ventaja que Madrid tenía en junio se ha diluido por la ronda de Open Cosmos (300 M€), pero Madrid crece a más del doble de ritmo, impulsado en el trimestre por Fever (217 M€) y HappyRobot (130 M€), que se suman a Twinco, EOS-X Space, Xoople y Citibox. Con una distancia tan estrecha, el liderazgo anual entre ambas plazas se decidirá por una sola operación.

Las dos capitales difieren también en el perfil de su inversión. En Barcelona, más del 40% del capital va a startups con sede fiscal fuera de España; en Madrid, alrededor de un tercio. Caben dos lecturas: la barcelonesa es una comunidad más internacionalizada, cuyas compañías se estructuran fuera para acceder a capital global, pero también una plaza donde una parte relevante del valor generado se domicilia en el extranjero.

El dato más llamativo es otro: el Resto de España capta en torno a 1.500 M€, más del doble que hace un año, y supera a cada una de las dos grandes capitales. Lo impulsan cuatro megarrondas que suman 958 M€: Multiverse en San Sebastián (500 M€), PLD Space en Elche (288 M€), iPronics en Valencia (108 M€) y Universal DX en Sevilla (62 M€).

Más allá de las grandes rondas, el mapa muestra polos emergentes. San Sebastián, Elche, Valencia y Sevilla cierran operaciones de tamaño, y Sevilla, Las Palmas o Menorca albergan algunas de las gestoras más activas del país (EONIQ, Archipelago Next, Decelera). La lectura es constructiva, pero prudente: la consolidación de estos polos depende todavía de muy pocas compañías, y el liderazgo entre plazas puede cambiar con una sola operación, como demuestra el vaivén entre Barcelona y Madrid en apenas un trimestre.

Exits — Desinversiones

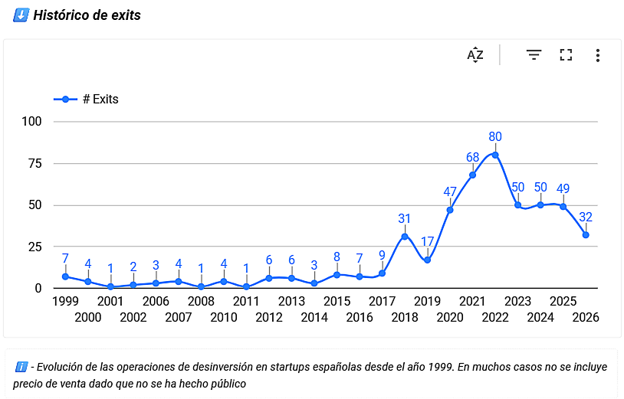
Las desinversiones retroceden un 30% hasta 32 operaciones a cierre de septiembre: trece más que en junio, frente a unas 46 en el mismo periodo de 2025. El ritmo se mantiene por debajo del registro del año anterior, que cerró con 49 exits, y muy lejos del pico de 2022. El mercado de salidas no acompaña la euforia de la inversión.

La venta de Marosa a Wolters Kluwer por 112 M€ es la primera desinversión del año con importe comunicado, tras un semestre de opacidad total. La opacidad no es nueva: en el histórico, el 70% de los exits españoles nunca hace público su importe.

El perfil del comprador confirma el patrón estructural. Marosa se suma a una lista de adquirentes industriales y estratégicos europeos y tecnológicas estadounidenses. En el histórico, el M&A supone el 91% de las salidas y el comprador industrial o estratégico, el 63%; la salida a bolsa sigue siendo la excepción. La lectura de fondo es de desajuste: el ecosistema financia rondas de tamaño récord, pero todavía no genera salidas al mismo ritmo. Esa brecha es el principal reto de madurez, porque sin exits el capital no se recicla hacia nuevas rondas.


Fuente: datos publicados en medios especializados y prensa económica, recopilados por el Observatorio de Startups de Fundación Innovación

Nota: este informe ha sido generado con apoyo de inteligencia artificial y revisado por el equipo de Fundación Innovación Bankinter.

Observatorio de Startups

Recuerda que puedes consultar todos los datos en el Observatorio de forma libre.

Observatorio de Startups

¿Qué necesitas?

Estamos aquí para ayudarte

¿Tienes alguna duda?

Contáctanos e intentaremos resolverla lo antes posible.

Contáctanos

¿Quieres estar siempre al día?

Suscríbete a nuestra newsletter y no te pierdas ninguna novedad

Suscríbete

¿Tienes alguna duda?

En el centro de prensa podrás encontrar todo lo que necesitas.

Sala de prensa
Secret Link