Resumen generado por IA
Europa reúne ciencia de primer nivel, talento y un mercado de 450 millones, pero pierde peso en la industria de semiconductores que sustenta la economía digital. María Marced, expresidenta de TSMC Europe, atribuye esta debilidad a la fragmentación y a la dificultad de transformar excelencia científica en capacidad industrial. En un webinar de la Fundación Innovación Bankinter repasó su trayectoria y defendió que la cuarta ola de crecimiento, la inteligencia artificial, exige procesos avanzados de fabricación que hoy se concentran fuera de Europa. Datos recientes muestran un crecimiento explosivo del mercado, lo que refuerza la urgencia de actuar.
Marced aboga por conectar investigación, líneas piloto, formación y producción, y por asegurar compromisos de compra de grandes usuarios industriales para atraer inversión fabril. Señala ejemplos como la fábrica de Dresde —resultado de ecosistema, apoyo público y clientes— y la iniciativa de imec en Málaga como modelos replicables. También identifica escasez de talento y aversión al riesgo como barreras para escalar empresas europeas. Su propuesta, recogida en el European Chips Act 2.0 Industry Policy Blueprint, promueve clústeres transfronterizos, compra pública estratégica y financiación paciente para convertir demanda en industria, empleo y autonomía tecnológica.
En el webinar conducido por Juan Moreno, director general de la Fundación, María Marced analiza cómo conectar la demanda europea de chips con su industria. Clientes, líneas piloto, formación y financiación sostenida marcan el camino, con Dresde y el PERTE Chip como ejemplos.
Europa tiene ciencia de primer nivel, talento y un mercado de 450 millones de personas. Aun así, pierde peso en la industria que sostiene la economía digital. María Marced, expresidenta de TSMC Europe, lo atribuye sobre todo a la fragmentación. Y cree que todavía hay margen para corregir el rumbo.
Marced protagonizó el último webinar del ciclo sobre semiconductores de la Fundación Innovación Bankinter, que daba continuidad a la reunión del Future Trends Forum celebrada en junio. Juan Moreno, director general de la Fundación, condujo la conversación, que recorrió la trayectoria de Marced, el estado de la industria y su trabajo al frente del grupo asesor que ha contribuido a la revisión del Chips Act.
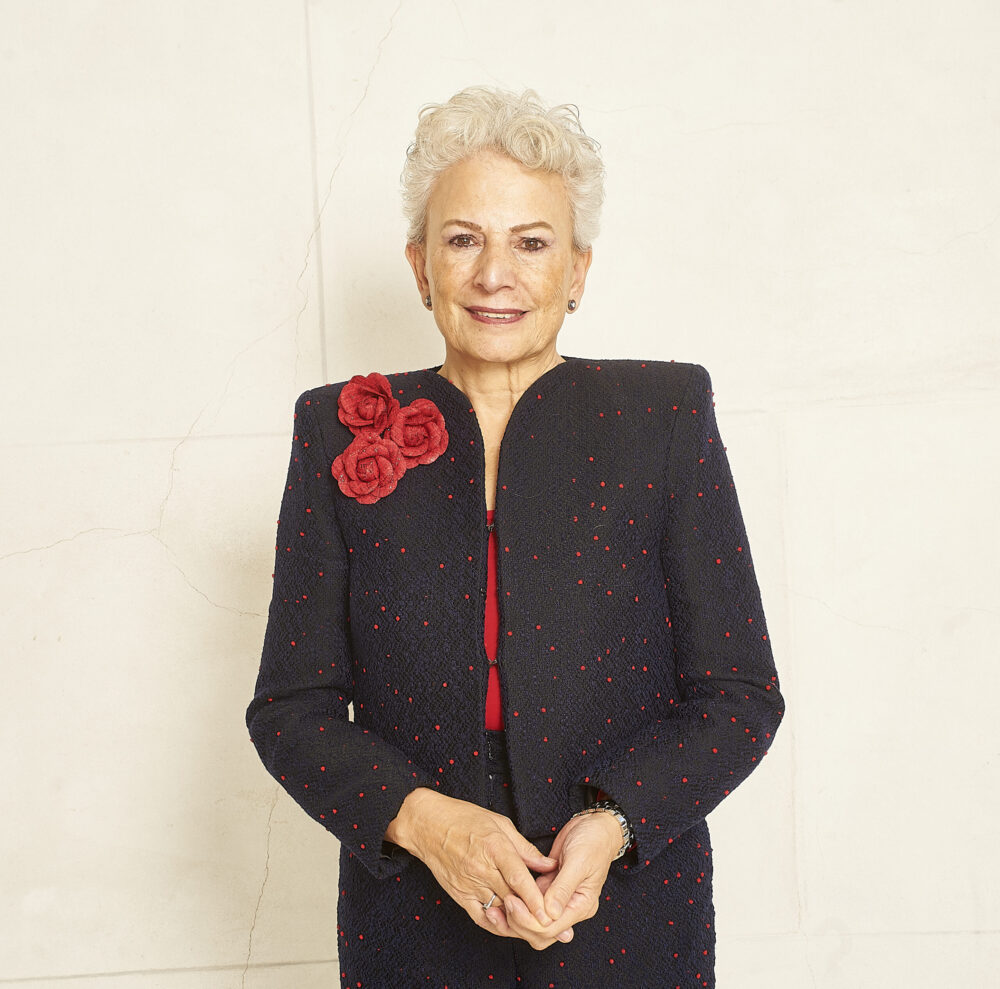
Valenciana, ingeniera de telecomunicación por la Universidad Politécnica de Madrid y doctora, ha vivido la transformación del sector desde Intel, Philips Semiconductors, NXP y TSMC. Asumió la presidencia de TSMC Europe en 2007 y participó en la negociación de su fábrica de Dresde. Ha trabajado en España, Francia, Alemania, Reino Unido y Países Bajos. Contó que le habría gustado volver a Valencia, pero allí no encontró oportunidades profesionales.
Una industria que crea riqueza, acelerada por la IA
Para Marced, los semiconductores son la base de la economía digital. La capacidad de diseñarlos y fabricarlos determina qué empresas capturan el valor de nuevos mercados y qué países concentran empleo e inversión. Según sus datos, las diez mayores empresas del sector suman una capitalización bursátil cercana a los 16 billones de dólares, una cifra que varía con el mercado.
El crecimiento ha llegado por olas: el PC, internet y el smartphone. La cuarta es la inteligencia artificial, que Marced describe como una curva casi vertical. Durante el webinar citó previsiones que situaban el mercado en torno a los dos billones de dólares en 2036. Los datos más recientes apuntan a que ese umbral podría alcanzarse antes. WSTS cifra las ventas registradas en el primer semestre de 2026 en 702.000 millones de dólares, un 102 % más que un año antes. Al incorporar esos resultados a su escenario de primavera, manteniendo las hipótesis para los periodos posteriores, calcula unos 1,66 billones para 2026 y unos 2,1 billones para 2027.
Esa visión enlaza con lo que ya planteó en un artículo anterior para la Fundación sobre semiconductores y estrategia industrial europea, donde situaba la IA en el borde (coches, robots y sistemas que procesan datos fuera de la nube) como la próxima gran ola de demanda.
De un mercado global a un mercado fragmentado
La industria empezó con empresas integradas: Philips o Siemens fabricaban equipos y también sus chips. Después se especializó la cadena. ASML se convirtió en una pieza clave de la litografía avanzada; TSMC desarrolló un modelo de fabricación para terceros, las llamadas foundries. Otras compañías, como Infineon o NXP, mantienen capacidades de diseño y fabricación. Estos modelos conviven en una cadena donde ninguna región controla todas las etapas.
La especialización reforzó la fabricación asiática y el diseño estadounidense, mientras Europa conservó posiciones destacadas en automoción, industria y equipos. Las tensiones entre Estados Unidos y China introducen aranceles, controles de exportación y dificultades para mantener estándares comunes. Marced señaló las restricciones sobre equipos avanzados de litografía como ejemplo de esa fragmentación.
Europa busca ahora reforzar su autonomía tecnológica. Los aceleradores de IA de vanguardia emplean procesos de fabricación más avanzados que buena parte de los chips de automoción e industria, y su producción en gran volumen se concentra fuera de Europa. El informe del Future Trends Forum sobre semiconductores explica las dependencias que atraviesan esta cadena global.
Del Chips Act 1.0 al 2.0
El primer Chips Act europeo articuló tres pilares: investigación e innovación, seguridad de suministro y seguimiento de posibles crisis. Marced reconoce la excelencia de centros como imec, Fraunhofer o CEA-Leti. Su crítica se dirige a la dificultad para transformar esa capacidad científica en una mayor presencia industrial europea.
Las ayudas a nuevas fábricas, entre ellas la de Dresde, respondieron a las carencias de suministro que expuso la pandemia. A juicio de Marced, ese esfuerzo necesita una conexión más estrecha con los sectores que comprarán los chips y sostendrán la inversión.
Pese a las ayudas, Marced advierte de que Europa sigue perdiendo peso en el sector. Atribuye esa evolución al crecimiento de la inteligencia artificial, un mercado en el que considera insuficiente la presencia industrial europea.
Para corregirlo, la Comisión reunió a la industria en un grupo asesor que Marced presidió. Su propuesta, el European Chips Act 2.0. Industry Policy Blueprint, se presentó en marzo de 2026 en el diálogo sobre la aplicación de la Ley de Chips. La Comisión publicó su propuesta de Chips Act 2.0 el 3 de junio de 2026, como recoge el análisis de la Fundación sobre el paso de la ambición a la ejecución.
Las recomendaciones del grupo industrial que presidió Marced plantean conectar la I+D con líneas piloto, formación y producción. También buscan compromisos de compra de los usuarios finales, desde telecomunicaciones hasta automoción y defensa. Son propuestas de la industria para orientar la política europea; la propuesta legislativa de la Comisión tiene su propio recorrido de tramitación.
Marced confía en el tamaño del mercado europeo, pero identifica la fragmentación como el principal obstáculo para aprovecharlo. Utilizó las telecomunicaciones como ejemplo de un sector donde la dispersión entre países dificulta competir con empresas de mayor escala.
Convertir la demanda en compromiso industrial
La demanda ocupó buena parte del webinar. Marced puso como ejemplo a Nokia y Ericsson y su dependencia de proveedores estadounidenses de chips. El desarrollo del 6G abre, en su opinión, una oportunidad para reforzar el diseño y la fabricación europeos. La presencia de usuarios finales como Nokia, Bosch o Thales en el grupo asesor conecta las propuestas con necesidades industriales concretas.
En Valencia, iPronics, una spin-off de la Universitat Politècnica de València, anunció en septiembre de 2026 una ronda de 125 millones de dólares, con participación de NVIDIA. Su tecnología fotónica busca mejorar las conexiones entre equipos de los centros de datos de IA, aumentando la capacidad de comunicación y reduciendo su consumo energético. Marced interpreta esa vinculación como una oportunidad para acercarse a clientes de gran escala. La materialización de esa oportunidad comercial dependerá de la ejecución de la empresa, subrayó.
También señaló la oportunidad de conectar el diseño europeo de chips para IA con nuevos centros de datos. Su argumento es que compromisos de compra suficientemente grandes pueden atraer fabricación avanzada. Esa posibilidad depende de que los proyectos tecnológicos y comerciales prosperen; al hablar de nuevas fábricas, recordó que iniciativas como la japonesa Rapidus aún tienen que demostrar sus resultados.
Si los chips viajan bien, ¿por qué ligar la demanda europea a la fabricación europea?, preguntó Moreno. Marced destacó la seguridad de suministro y, sobre todo, la creación de riqueza y empleo. En defensa, añadió, esa capacidad industrial cobra especial importancia: Europa necesita tecnología propia para sostener su autonomía.
El informe del Future Trends Forum Semiconductores: capacidades críticas para la competitividad europea recoge la misma idea como primera prioridad: convertir la demanda en compromiso industrial mediante agregación sectorial, contratos plurianuales y compra pública estratégica.
Clústeres frente a la fragmentación
Marced propone conectar empresas y capacidades que hoy trabajan de forma dispersa. En fotónica, España participa en PIXEurope, la línea piloto europea liderada por el ICFO. También destacó la electrónica de potencia avanzada, relevante para gestionar la energía de los centros de datos. La cooperación puede cruzar fronteras: mencionó iniciativas de operadores europeos en comunicaciones por satélite como ejemplo de colaboración para ganar escala.
Del laboratorio a la fábrica
La colaboración entre ciencia y empresas ya existe. Marced explicó que TSMC, Samsung e Intel trabajan con imec en investigación precompetitiva, compartiendo esfuerzos antes de competir en el mercado. La dificultad está en convertir ese conocimiento en productos, empresas y capacidad de producción que crezcan en Europa.
Las líneas piloto ayudan a recorrer ese camino: permiten fabricar prototipos, validar procesos y reducir riesgos antes de producir a gran escala. El proyecto de una futura línea piloto de imec en Málaga amplía esa apuesta. Para una startup, contar con un prototipo facilita las conversaciones con clientes e inversores. Completar el diseño y encargar los primeros prototipos puede exigir una inversión elevada, especialmente en nodos avanzados. La entrega del diseño final a la fábrica se conoce como tape-out. Validarlo antes reduce la incertidumbre, aunque no elimina el riesgo industrial.
Después llega el reto de escalar. Marced señaló que Europa dispone de capital, incluidos los fondos de pensiones nórdicos y neerlandeses, pero la fragmentación y la aversión al riesgo dificultan movilizarlo hacia empresas tecnológicas. Según su experiencia, cerrar una serie B o C puede exigir tantas conversaciones que las compañías terminan buscando financiación en Estados Unidos.
Talento en toda la cadena
La escasez de talento afecta a toda la cadena, desde ingeniería hasta personal técnico de fábrica. Marced destacó la formación profesional alemana y el programa de becas de TSMC, con varios grupos de estudiantes de la Universidad Técnica de Dresde. Según relató, encontró menos respuesta al ofrecer oportunidades similares en Valencia y Madrid. También mencionó la disposición de Infineon y STMicroelectronics a apoyar la formación. El reto incluye conectar a estudiantes y centros educativos con oportunidades industriales concretas.
La lección de Dresde
La fábrica de Dresde muestra cómo reunir clientes, socios tecnológicos y apoyo público. ESMC está participada por TSMC en un 70 % y por Bosch, Infineon y NXP en un 10 % cada una. El anuncio de 2023 contemplaba una inversión superior a 10.000 millones de euros y 40.000 obleas de 300 mm al mes, con procesos de 28/22 y 16/12 nm. La Comisión autorizó una ayuda alemana de 5.000 millones de euros. El calendario inicial situaba el comienzo de la producción en 2027; la Comisión prevé plena capacidad en 2029. Su orientación es la automoción y la industria. Para Marced, constituye un primer paso hacia una mayor capacidad fabril europea.
La elección de Dresde se apoyó en un ecosistema previo de fabricantes, proveedores, universidad y personal especializado. Marced destacó además el acceso a agua, electricidad y suelo, y la colaboración de Sajonia en los permisos. En España valoró el apoyo institucional al proyecto de imec en Málaga. A la vez, expresó preocupación por las condiciones regulatorias que encuentran los centros de datos: atraer demanda exige que esos proyectos puedan ejecutarse.
España y el PERTE Chip
El PERTE Chip cuenta con un presupuesto de 12.250 millones de euros y un horizonte inicial hasta 2027. Marced estimó durante la conversación que se habían gastado unos 3.000 millones. Atribuyó las dificultades para atraer una gran foundry a la falta de demanda industrial suficiente. Entre las actuaciones en marcha, el Gobierno adjudicó 17 cátedras Chip en 2024, junto a otras iniciativas de investigación y desarrollo del ecosistema.
Marced señaló la fotónica y la electrónica de potencia avanzada como ámbitos donde España puede construir posiciones industriales. Reclamó continuidad para el PERTE y advirtió de una consecuencia concreta: las cátedras necesitan financiación para sostener su actividad. Moreno vinculó esa petición con las conclusiones del foro. El informe de capacidades críticas sitúa los ciclos del sector en horizontes de entre 10 y 20 años, que requieren estabilidad institucional y capital paciente.
Liderar en silicio para liderar el futuro
La propuesta de Marced conecta decisiones concretas: compradores que se comprometen con proveedores europeos, prototipos que llegan a fábrica, formación ligada al empleo y financiación que acompaña el crecimiento. Dresde muestra cómo se pueden reunir esas condiciones. Extenderlas a nuevos proyectos podría permitir que una parte mayor de la demanda europea se traduzca en producción, empleo y capacidad tecnológica propia.
Expresidente de TSMC Europa